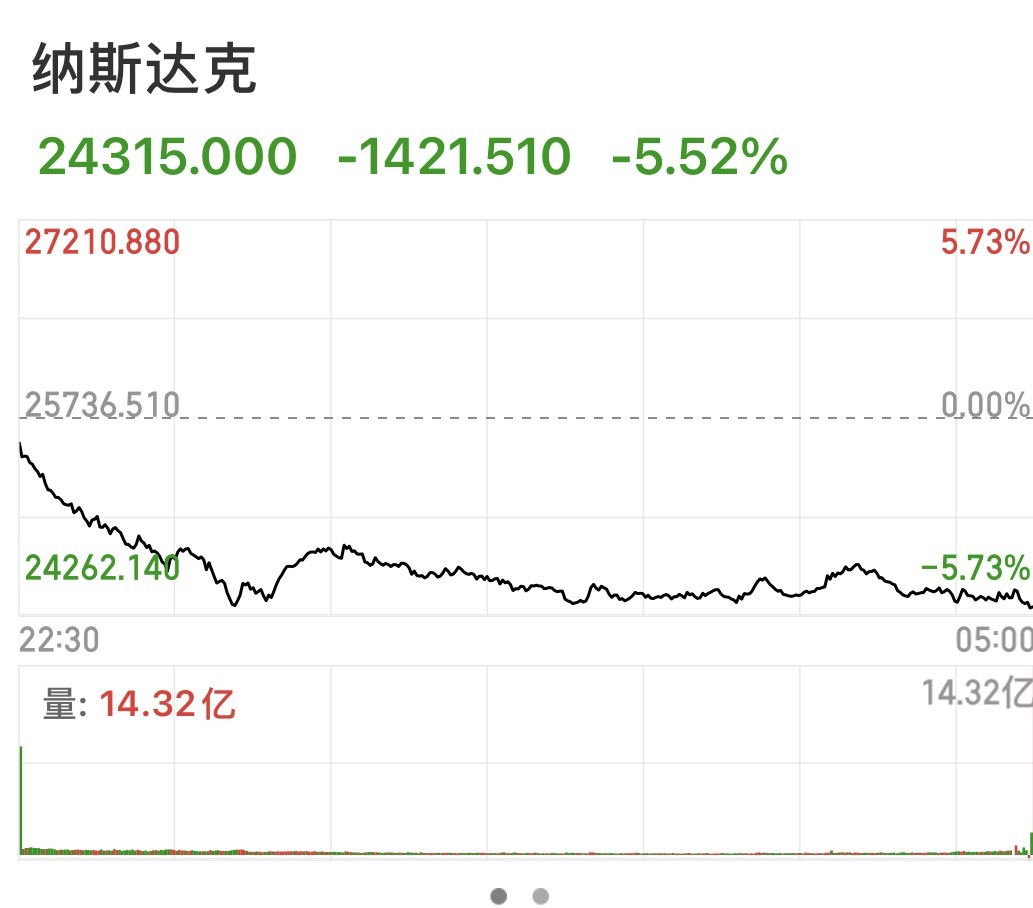
11月5日,美股用一场“史诗级抛售”给刚尘埃落定的中期选举投下了否定票。道指跌3.44%,标普500跌4.35%,纳指暴跌5.52%,费城半导体指数单日重挫12.25%,创2020年3月以来最大跌幅。英伟达跌9.3%,单日市值蒸发4466亿美元;AMD跌17.3%;美光、西部数据跌超17%;闪迪重挫22%。科技股整体市值一日蒸发约2.5万亿美元,“科技七巨头”损失约1万亿美元。
触发这场崩盘的,不是一份糟糕的财报,也不是一次鹰派的美联储决议,而是一个市场早已隐约感知、却迟迟不愿定价的政治变量:民主党在中期选举中夺回参众两院,并明确将AI监管和数据中心审批推上了立法与调查的前台。
正当美国资本市场集中展示对AI算力开支狂潮的反思审视时,一场通信科技行业盛会在广州拉开帷幕,在2026移动网络大会上,笔者注意到,在谈及算力网建设时,中国移动董事长明确提出,从IDC到AIDC、从CPU到GPU、从云资源池到Token工厂,算力建设不只是“看投入”,更需要“比产出”。
这也许不是巧合,当过去两年支撑AI科技股估值的那根支柱,第一次出现了结构性松动,算力中心的账,要重新算算了。
民主党威力这么大?
民主党在2026年中期选举中的胜利,幅度超出了选前多数模型的预期。参议院方面,民主党控制54席,共和党44席;众议院民主党拿到225席以上,已越过218席的多数门槛。更具象征意义的是,得克萨斯州 simultaneous 丢掉了参议院席位和州长职位,堪萨斯州则出现了自1932年以来首次民主党联邦参议员胜选。复旦大学国际政治系教授沈逸将其定性为“对特朗普政府执政表现的一次集中不信任投票”。
但真正让华尔街紧张的,不是华盛顿的权力更替本身,而是民主党带着明确的科技监管议程回归。得州约占美国计划中数据中心容量的27%。有得州民主党众议员公开表示,民主党“必须把保护美国人的工作、自由和生命免受AI亿万富翁侵害作为首要任务”,并呼吁“AI公司CEO应宣誓作证,国会应调查这些公司如何将美国人的工作、自由和生命置于风险之中”。
市场迅速将这一结果解读为“AI基建扩张面临政策刹车”。过去两年,美国科技巨头为支撑AI训练与推理,投入天量资本开支建设数据中心、采购芯片。微软、亚马逊、谷歌、Meta等公司资本开支持续攀升,部分公司自由现金流已承压。投资者原本就对“巨额投入何时转化为可观利润”充满疑虑,选举结果进一步放大了“建设节奏可能放缓”的担忧。
结果是结构性分化:高度依赖新建订单的芯片、存储、数据中心运营商和设备商遭遇重挫;现金充裕、已拥有大量现有资产的超大规模云厂商反而一度被视为相对受益——如果新建放缓,它们可以少花钱、改善现金流,同时现有算力变得更稀缺。但这种逻辑很快被更广泛的风险规避情绪淹没,整个科技板块陷入抛售。AI芯片、存储、光通信、云服务乃至数据中心能源供应商几乎无一幸免。
分析人士认为,过去两年美国政府对AI建设的推动力度今后可能有所减弱,相关投资对就业、经济和环境的影响将受到更多审视;为AI建设提供芯片和设备的企业,可能面临更具挑战性的环境。数据中心建设暂停可能拖慢延续至2028年的扩张步伐,约三成原先预计在2028年新增的容量面临受到影响的风险。
中美有何区别?
与美国主要由超大规模科技公司和市场化资本驱动不同,我国的算力投资更接近于一张由国家规划牵引、运营商与科技企业协同填充的“网”。
工信部数据显示,截至2026年6月底,中国智能算力规模达到2185EFLOPS,同比增长177%。仅2026年上半年,三大运营商公开披露的智算相关招标项目就有32个,预算总规模约157.58亿元;前7个月公开招投标市场上单个中标金额过亿元的智算中心、数据中心项目超过150个。据有关机构测算,“十五五”时期算力网建设将新增直接投资约4万亿元。
这种模式的显著特征,是投资主体以运营商和大型科技企业为主,项目在“东数西算”的枢纽框架下布局,电力、土地和审批在规划层面就已获得相当程度的协调。
但这并不意味着我们的算力建设没有自己的“贵”与“难”。上架率的分化就是最直接的信号:互联网企业自用的智算资源上架率通常在80%以上,运营商资源池约50%至60%,地方智算园区则只有30%至50%。
与此同时,能效和国产化率的约束也在持续收紧:智算中心建设中国产算力卡比例要求已从2024年底的不低于50%提高至2026年的60%,PUE要求低于1.1,2028年目标进一步降至1.05,新能源储能配置不低于整体用能的25%。
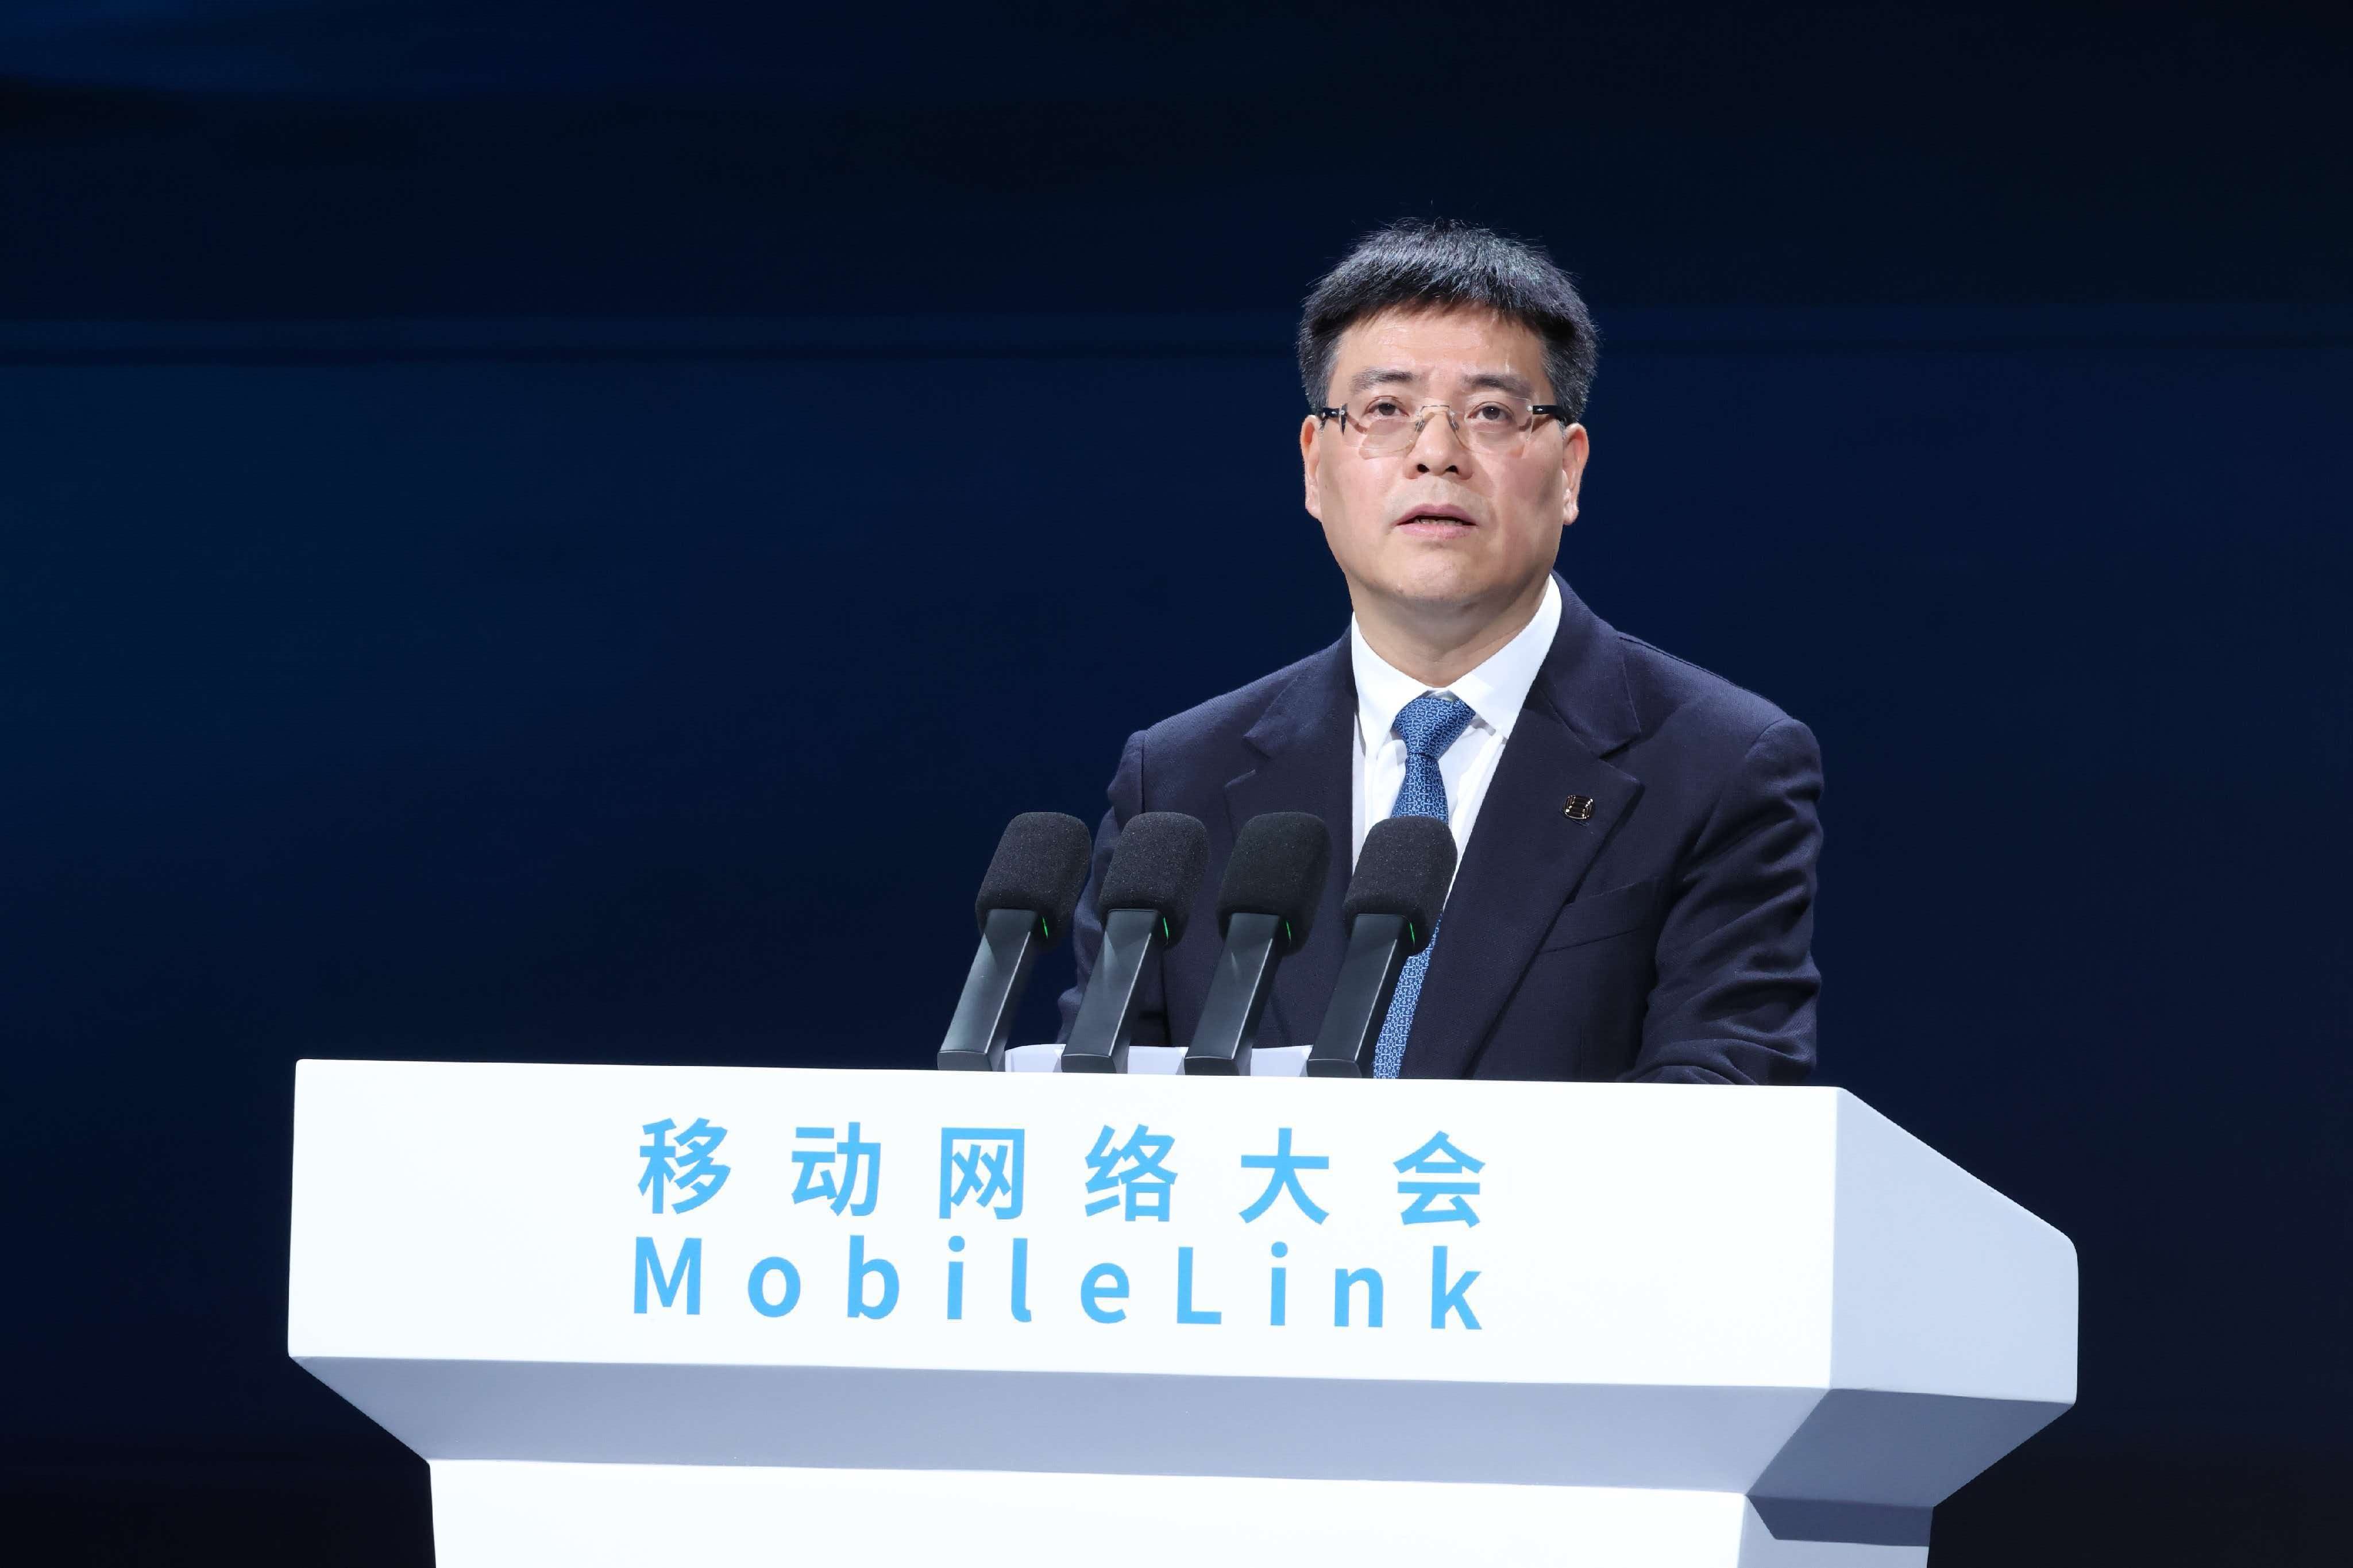
这也就是在2026移动网络大会上,陈忠岳为什么要强调,算力网的建设不只是要看投入,更要看产出。产出则需要同合作伙伴从建设之始就共谋。
如果说中国算力投资是一张网,那么美国的算力扩张则更像一座座由科技巨头独立决策、独立融资、独立承担风险的“厂”。这种模式在需求上行期具有极强的爆发力,谷歌一家就宣布在怀俄明州投资170亿美元建设数据中心,并承诺100%自行承担全部电力成本。但它的脆弱性同样显著:约束来得更硬、更集中、更难以通过行政协调化解。
摩根士丹利测算,美国数据中心开发商到2028年面临高达70GW的毛电力缺口,即使计入核电、燃料电池和需求外溢等所有已知解决方案,净缺口仍达38GW至43GW。全美及加拿大最先进数据中心的全口径开发成本平均达到每兆瓦1760万美元,不含芯片和GPU;而到本年代末,每GW的建设成本预计将从2022/23年的300亿美元攀升至500亿至600亿美元。
更关键的是,电力接入速度已成为美国数据中心运营商反映的首要瓶颈,占比45%,远高于其他国家;已供电土地的可用性同样以26%居全球首位。
经济账要怎么算?
那么,民主党获胜,美国政策就是更利空AI吗?实际上,围绕AI的投资交易与AI作为变革性技术的长期前景并不是一回事,政治环境变化对后者而言未必是坏事。市场真正在重估的,或许是“以无限廉价资本、无限宽松审批、无限电力供给为前提”的算力基建扩张模式,过去被增长叙事掩盖的单位经济账,正重新摊开计算。
折旧是经济账里第一个问题。据估算,如果前沿GPU的实际经济寿命只有两到三年,超大规模厂商在2026至2028年间的折旧将被低估约1760亿美元;表面上看起来盈利的数据中心运营,可能建立在芯片和硬件贬值速度被系统性低估的基础之上。
科技龙头则认为应该换一套语言来读算力资产。英伟达主张,AI工厂的估值不应沿用“买IT设备、三五年折旧、残值归零”的旧框架,而应回到电站、油田和船舶的基础设施逻辑:产出(每兆瓦token吞吐量)、寿命(硬件保持产出的年限)、需求(产出的token能否卖掉)三个变量同时决定回报。在这一框架下,代际效率提升的意义被重新放大,如果产出效率的代际跃升能够持续覆盖折旧节奏,那么简单用“三年报废”来否定算力资产的经济寿命,可能低估了全栈协同设计带来的价值留存。
对于这种争论,有学者向笔者解析,AI数据中心属于典型的重资产投资,资本支出在投入当年集中体现为现金流出,而折旧和收入在资产投入使用后逐步确认,呈现“J曲线”效应,自由现金流转负不等于获利能力恶化,短期出现严重算力供过于求的概率仍然偏低。以我国许多IDC资产的财务特征为例:数据中心前期资本支出以数十年为周期折旧,每年吞噬账面利润,但经营现金流随着机柜上架稳步释放,某些标的的经营现金流可达净利润的数倍。
当然,随着算力中心建设的发展,政策因素也越来越成为投入产出再审视的新变量。
在美国,数据中心已从各州的“招商名片”变成选举中的高敏感议题。2026年上半年因政治与社区反对,近2000亿美元的数据中心项目遭延迟或叫停;仅11月4日投票日,就有至少29个美国社区通过措施限制或禁止新建AI数据中心。电费也是争议的起点,数据中心过去被包装为就业和税收项目,如今在竞选广告和地方听证中更多与居民月度账单绑定。
目前,在我国,上架率要求、PUE门槛、国产算力卡比例和储能配置标准,共同构成了一套“准入—运营—能效”的全周期约束。一般算力设施要求机柜上架率不低于60%,国家枢纽节点要求新增算力占比和使用率显著高于全国平均水平。那些选址在需求薄弱地区、以获取补贴或土地优惠为首要动机的地方智算园区,将面临越来越窄的生存空间。
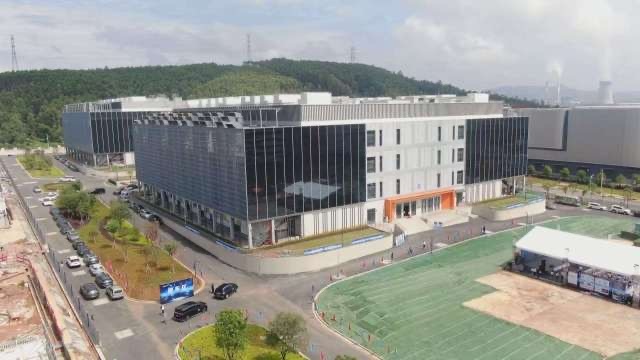
在这种情况下,一个共识实际上正在强化,算力中心的经济性,不能再只靠“AI需求无限”来幻想,算力是AI发展的底层支撑,需求真实存在,尤其是大模型训练与推理仍需海量资源,但“规模投资”并不等于“盲目扩张”。
所以,算力投资,正加速从一场关于“谁建得更大”的竞赛,转入一场关于“谁的单位经济模型更能承受摩擦”的筛选。
南方+记者 姚翀配资证券配资网站
凯丰资本提示:文章来自网络,不代表本站观点。
相关文章


热点资讯


